Domain nutzwärme.de kaufen?
Wir ziehen mit dem Projekt
nutzwärme.de um.
Sind Sie am Kauf der Domain
nutzwärme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nutzwärme.de kaufen?
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **
Ähnliche Suchbegriffe für Erhaltungsaufwendungen
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
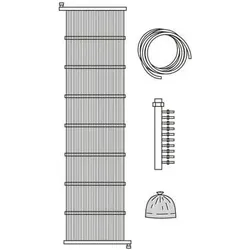
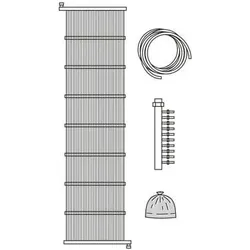
Kompaktkollektor VWZ KK 8 Wärmequelle für Sole/Wasser-WärmepumpenKompaktkollektor VWZ KK 8 als Wärmequelle für Sole/Wasser-Wär- mepumpen. Erdkollektorsystem mit geringem Platz- bedarf und einfacher und schneller In- stallation. Ausschließlich kombinierbar mit den Wärmepumpentypen VWF 57/4, VWF 58/5 Für folgende Anwendungen ungeeignet: - Hoch-/Trockenheizen Estrich Lieferumfang 8 x Kollektormatten 6 m x 1 m, 2 x 100 m PP Rohr DA 20 mm, 8-fach- Verteiler inklusive Durchflussmengenbe- grenzer, Kugelhahn und Manometer, 8-fach-Sammler inklusive Kugelhahn, 16 x PP Winkel in 45 Grad DA 20, 2 x 8-fach- Halteclips zur Positionierung der Zu-/ Abgänge, Verteiler/Sammler und Installa- tionsanleitung5467,50 €*Versand: 107,10 €Sichere Weiterleitung zum Anbieter


-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **
Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
Kompaktkollektor VWZ KK 10 Wärmequelle für Sole/Wasser-WärmepumpenKompaktkollektor VWZ KK 10 als Wärmequelle für Sole/Wasser-Wär- mepumpen. Erdkollektorsystem mit geringem Platz- bedarf und einfacher und schneller In- stallation. Ausschließlich kombinierbar mit den Wärmepumpentypen VWF 87/4, VWF 88/4 Für folgende Anwendungen ungeeignet: - Hoch-/Trockenheizen Estrich 12 x Kollektormatten 6 m x 1 m, 4 x 100 m PP Rohr DA 20 mm, 12-fach- Verteiler inklusive Durchflussmengenbe- grenzer, Kugelhahn und Manometer, 12-fach-Sammler inklusive Kugelhahn, 24 x PP Winkel in 45 Grad DA 20, 2 x 12 fach Halteclips zur Positionie- rung der Zu-/Abgänge, Verteiler/Sammler und Installationsanleitung7011,49 €*Versand: 107,10 €Sichere Weiterleitung zum Anbieter
-
Kompaktkollektor VWZ KK 8 Wärmequelle für Sole/Wasser-WärmepumpenKompaktkollektor VWZ KK 8 als Wärmequelle für Sole/Wasser-Wär- mepumpen. Erdkollektorsystem mit geringem Platz- bedarf und einfacher und schneller In- stallation. Ausschließlich kombinierbar mit den Wärmepumpentypen VWF 57/4, VWF 58/5 Für folgende Anwendungen ungeeignet: - Hoch-/Trockenheizen Estrich Lieferumfang 8 x Kollektormatten 6 m x 1 m, 2 x 100 m PP Rohr DA 20 mm, 8-fach- Verteiler inklusive Durchflussmengenbe- grenzer, Kugelhahn und Manometer, 8-fach-Sammler inklusive Kugelhahn, 16 x PP Winkel in 45 Grad DA 20, 2 x 8-fach- Halteclips zur Positionierung der Zu-/ Abgänge, Verteiler/Sammler und Installa- tionsanleitung5467,50 €*Versand: 107,10 €Sichere Weiterleitung zum Anbieter
-
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
-
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
Ähnliche Suchbegriffe für Erhaltungsaufwendungen
-
Unterkunfts- und Heizkosten nach dem SGB IIUnterkunfts- und Heizkosten nach dem SGB II , Zahlreiche Änderungen im Sozial- und Mietrecht seit 2021 haben eine Überarbeitung des Handbuchs nötig gemacht. Berücksichtigt werden in der 8. Auflage: Das Bürgergeldgesetz Die Erreichbarkeitsverordnung Das Wohngeld-CO2-Bepreisungsentlastungsgesetz Das Wohngeld-Plus-Gesetz Das Mietspiegelreformgesetz Die Verordnung über den Inhalt und das Verfahren zur Erstellung und zur Anpassung von Mietspiegeln sowie zur Konkretisierung der Grundsätze für qualifizierte Mietspiegel Das Gesetz zur Gewährung eines einmaligen Heizkostenzuschusses aufgrund stark gestiegener Energiekosten Das Gesetz zur Änderung des Heizkostenzuschussgesetzes und des Elften Buches Sozialgesetzbuch Die Verordnung zur Anpassung der Stromgrundversorgungsverordnung und der Gasgrundversorgungsverordnung an unionsrechtliche Vorgaben Das Gesetz zur Einführung einer Strompreisbremse und zur Änderung weiterer energierechtlicher Bestimmungen Das Gesetz zur Einführung von Preisbremsen für leitungsgebundenes Erdgas und Wärme Das Gesetz über eine Soforthilfe für Letztverbraucher von leitungsgebundenem Erdgas und Kunden von Wärme Das Gesetz zur Änderung des Energiewirtschaftsrechts im Zusammenhang mit dem Klimaschutz-Sofortprogramm und zu Anpassungen im Recht der Endkundenbelieferung. Angesichts der Verknappung von Wohnraum in großen Städten und Ballungsgebieten werden die Probleme rund um die Bestimmung angemessener Mietpreise, Kündigungen, Mietschulden, Schutz vor der Räumungsvollstreckung und das Verhältnis des Sozialrechts zur ordnungsrechtlichen Unterbringung intensiv miet- und sozialrechtlich behandelt. Neu sind das Kapitel B zum Karenzschutz (Aussetzung der Angemessenheitsprüfung bis zu einem Jahr) und das Kapitel S zu den Auswirkungen der Energiehilfen 2022/2023 auf die Unterkunfts- und Heizkostenbedarfe.. Die Rechtsprechung der Zivil- und Sozialgerichte zu den komplizierten Fragen rund um das Wohnen und Heizen einschließlich wichtiger aktueller Entscheidungen des Bundesverfassungsgerichts zum Schutz gegen Räumung und in der Räumungsvollstreckung ist mit Stand September 2023 eingearbeitet. Bereits berücksichtigt ist die Diskussion um den Karenzschutz im Gesetzgebungsverfahren zum geplanten 'Gesetz zur Anpassung des Zwölften und des Vierzehnten Buches Sozialgesetzbuch und weiterer Gesetze'. , Warnleuchten > Zusatzbeleuchtung , Auflage: 9., unveränderte Auflage, Stand September 2023, Erscheinungsjahr: 20240123, Produktform: Kartoniert, Redaktion: Arbeitslosenprojekt TuWas (Hrsg., Edition: REV, Auflage: 24009, Auflage/Ausgabe: 9., unveränderte Auflage, Stand September 2023, Seitenzahl/Blattzahl: 656, Keyword: Bürgergeld; Mietrecht; Sozialgesetzbuch II, Fachschema: Arbeitsgesetz~Arbeitsrecht~Heizkosten~Kosten / Heizkosten~Sozialrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 157, Höhe: 33, Gewicht: 714, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,37,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **
-
Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.